
Les démarches d’assurance après un accident de voiture en Suisse commencent par la sécurisation des lieux, la documentation de l’événement avec des photos et, si possible, un constat européen d’accident, puis l’annonce du sinistre à votre assureur sans attendre. En cas de blessés, la police doit intervenir; pour un dommage matériel uniquement, le constat signé avec l’autre conducteur suffit souvent si les responsabilités sont claires.
Le délai d’annonce varie selon les contrats: certains assureurs exigent une déclaration immédiate, d’autres acceptent quelques jours. Rassemblez les coordonnées des parties, les plaques d’immatriculation, votre numéro de police et les photos des dommages avant de contacter votre compagnie.
Après réception de votre dossier, l’assureur dispose de quatre semaines pour traiter le sinistre une fois les faits clarifiés.
Remplissez le constat européen d’accident avec l’autre conducteur pour établir les faits et éviter les zones d’ombre concernant la responsabilité.
Si la responsabilité est incertaine, faites intervenir la police pour faciliter l’instruction du dossier par votre assureur.
Sommaire
1. Après un accident, quelles démarches assurance faut-il lancer en premier?
2. Déclarer le sinistre à temps
3. Expertise, indemnisation et garage, qui intervient à chaque étape?
4. Les erreurs qui retardent l’indemnisation après un accident
5. Questions fréquentes sur les démarches d’assurance après un accident
6. Une organisation claire pour retrouver la route en toute sérénité
Après un accident, quelles démarches d’assurance faut-il lancer en premier?
Dès que la collision se produit, votre priorité reste la sécurité des personnes: enclenchez les feux de détresse, signalez le véhicule avec un triangle et appelez immédiatement les secours si un blessé se trouve sur place. La police doit aussi intervenir lorsque la responsabilité paraît incertaine ou qu’un tiers prend la fuite.
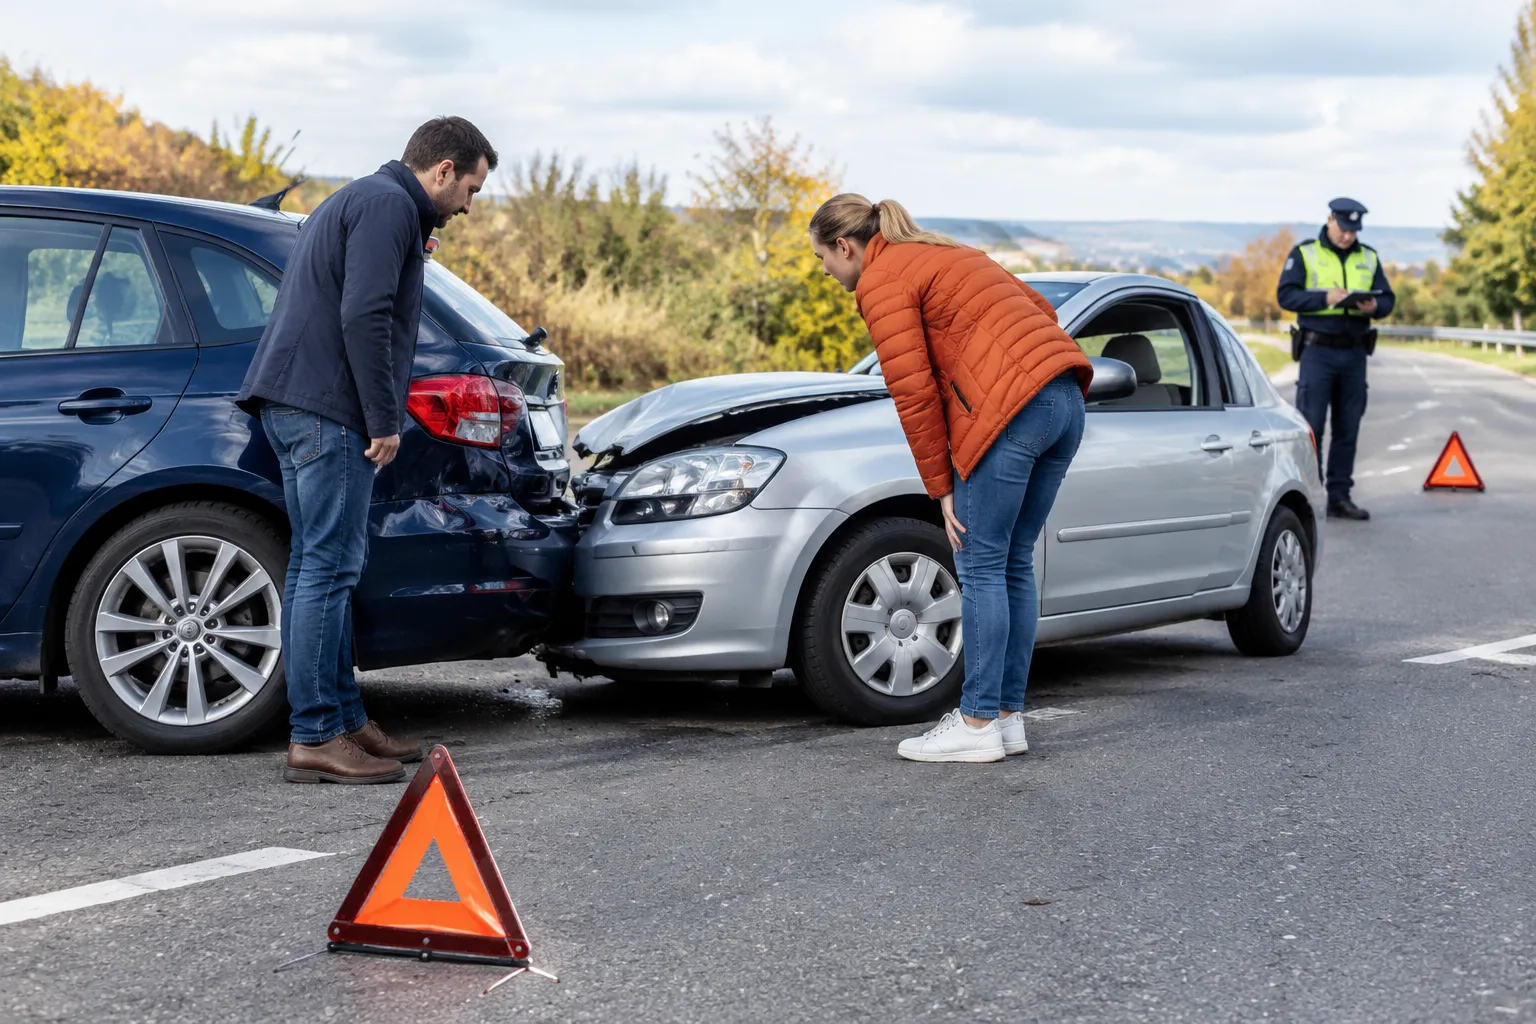
Une fois la zone sécurisée, photographiez l’ensemble de la scène sous plusieurs angles: positions des véhicules, traces de freinage, feux de signalisation, plaques d’immatriculation et dommages visibles. Ces clichés serviront de preuves objectives auprès de votre assureur.
Ensuite, remplissez le constat européen d’accident avec l’autre conducteur si les circonstances le permettent. Ce formulaire établit clairement les faits et accélère le traitement du dossier par les compagnies.
Chaque partie signe son sans reproche sans reconnaître de responsabilité; seuls les faits observables y figurent.
Enfin, annoncez le sinistre à votre assurance sans attendre. Certains contrats exigent une déclaration immédiate, d’autres tolèrent quelques jours; vérifiez vos conditions générales pour respecter le délai exact.
La plupart des assureurs suisses proposent désormais une déclaration en ligne ou par téléphone, ce qui simplifie la transmission rapide des informations et du constat signé.
Déclarer le sinistre à temps
Astuce
Chaque partie doit signer son exemplaire du constat européen sans reconnaître de responsabilité.
Le délai d’annonce dépend des conditions d’assurance: certains assureurs exigent une annonce immédiate, d’autres parlent de quelques jours. Cette variabilité contractuelle signifie que le contrat et la gravité du cas restent déterminants.
Vérifiez les modalités propres à votre police avant l’événement, car un retard peut compromettre la prise en charge.
La plupart des assureurs suisses proposent une déclaration en ligne ou par téléphone 24 h/24. N’attendez pas la fin des réparations: transmettez l’information dès que vous disposez des éléments essentiels.
Conservez une copie de l’envoi et des pièces transmises pour garantir la traçabilité.
Quels documents préparer pour l’assureur?
L’assureur attend la plupart du temps le constat européen d’accident signé, les photographies des dégâts prises sous plusieurs angles, la plaque d’immatriculation du ou des véhicules impliqués, le numéro de votre police d’assurance et tout justificatif des dommages matériels. Si la police est intervenue, joignez le procès-verbal ou le numéro de référence du rapport.
Comment formuler une déclaration claire et complète?
Décrivez l’événement de manière chronologique: lieu, date, heure, circonstances de l’impact et nom des personnes impliquées. Indiquez si vous estimez être responsable ou non, sans entrer dans une analyse juridique poussée.
L’assureur se chargera de l’expertise. Précisez les coordonnées des témoins éventuels et joignez tout élément visuel qui documente la scène.
Astuce de pro: Photographiez aussi le contexte environnant, principalement la signalisation routière et les conditions de visibilité, pour faciliter l’instruction du dossier par l’expert mandaté.
Une déclaration rapide et documentée accélère le traitement du sinistre, réduit les échanges administratifs et vous aide à planifier sereinement la réparation. Carrosserie Bernex accompagne chaque étape de la prise en charge auprès de toutes les assurances, garantissant un suivi personnalisé jusqu’à la restitution de votre véhicule.
Expertise, indemnisation et garage: qui intervient à chaque étape?
Une fois le sinistre déclaré, l’assureur ouvre le dossier, examine les garanties actives selon votre contrat et coordonne la suite des opérations. Son rôle consiste à vérifier la couverture applicable, à mandater un expert si nécessaire et à déterminer le cadre d’indemnisation.
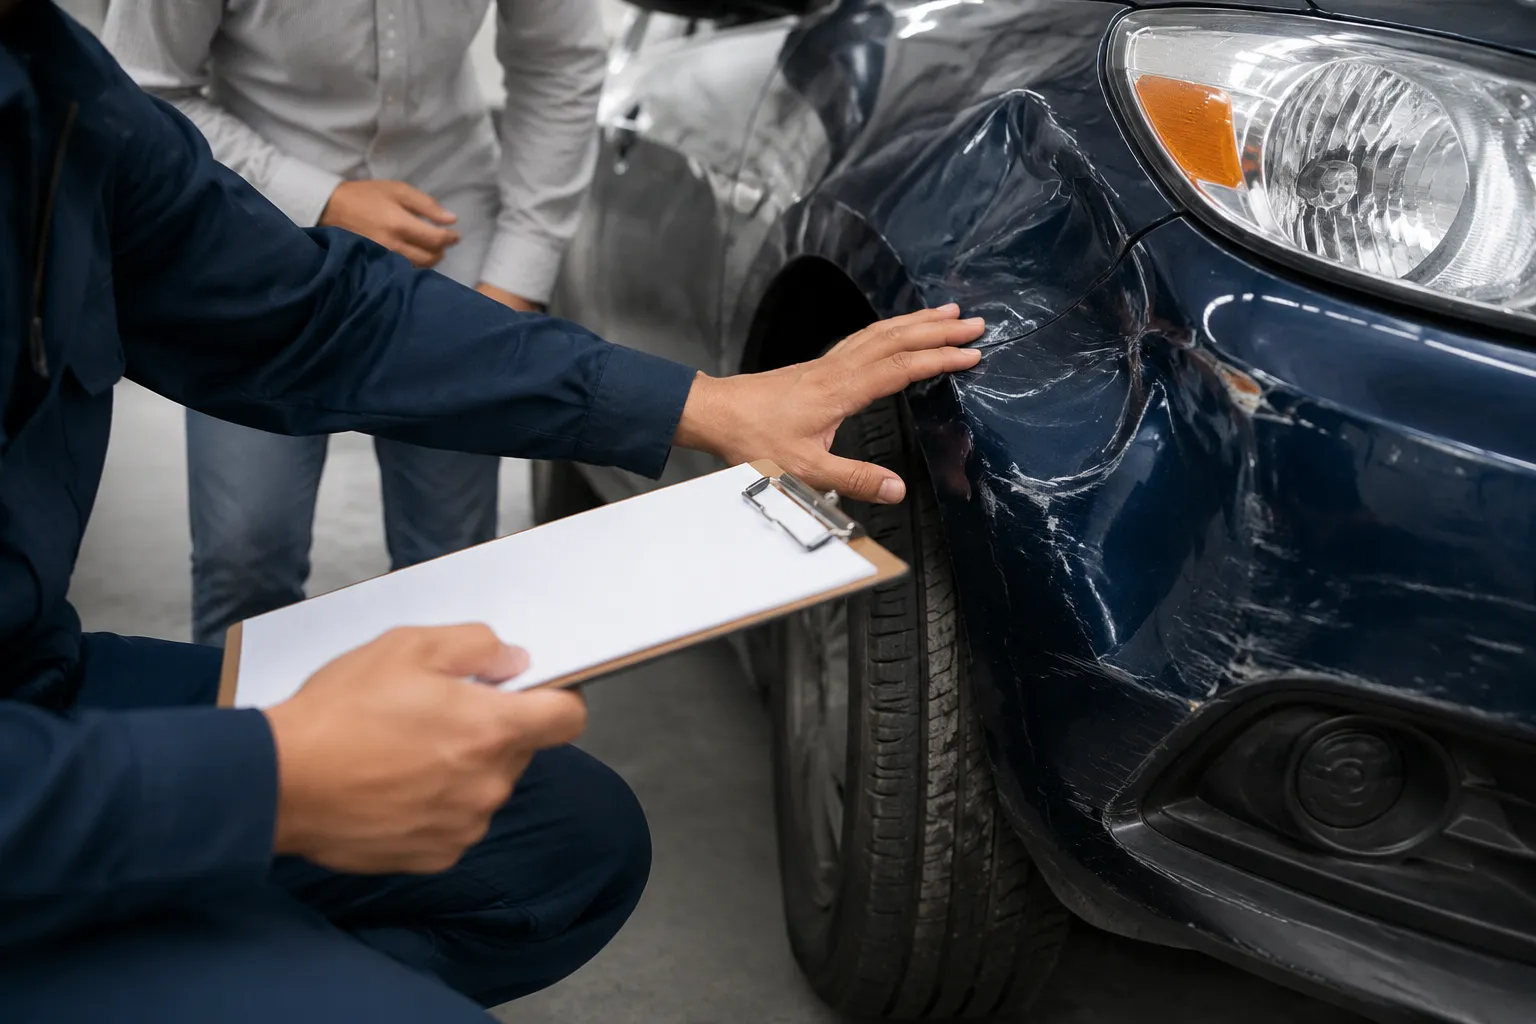
L’expert évalue ensuite les dommages sur place ou en atelier, établit un rapport technique précisant la nature des réparations nécessaires et aide à à fixer le montant de la prise en charge.
Le rôle de l’assureur et de l’expert
L’assureur analyse d’abord les faits, la couverture et les prétentions avant d’engager une prise en charge directe. En responsabilité civile, la personne lésée peut s’adresser à l’assurance du tiers; en casco, la déclaration passe par votre propre assurance selon la couverture souscrite.
L’expert mandaté documente l’état du véhicule, identifie les pièces à remplacer et chiffre le coût estimé des travaux. Ce rapport sert de base à l’accord entre l’assureur et le réparateur.
Quand organiser la réparation du véhicule?
Le calendrier dépend de l’accord de l’assurance, de la disponibilité des intervenants et de la complexité des travaux. Dès que l’expert a validé la nature des réparations, vous pouvez confier votre véhicule au réparateur choisi.
Carrosserie Bernex établit ou met en œuvre les travaux de carrosserie, de peinture, de vitrage ou de réparation alternative selon le devis approuvé. L’entreprise assure une prise en charge complète des sinistres auprès de toutes les assurances et propose des services de remplacement de véhicule durant l’intervention, sans que cette mise à disposition soit automatiquement couverte par votre contrat.
Demandez les modalités pratiques avant le début des travaux: accord écrit de l’assureur, montant de la franchise restant à votre charge et durée prévisionnelle d’immobilisation. Cette clarification évite les surprises et confirme une coordination fluide entre tous les intervenants jusqu’à la restitution de votre véhicule réparé.
Les erreurs qui retardent l’indemnisation après un accident
Certaines omissions ralentissent le traitement du sinistre et obligent l’assureur à demander des précisions supplémentaires. Une déclaration tardive revient à la première source de retard: la plupart des contrats prévoient un délai d’annonce rapide. Et un signalement différé peut soulever des questions sur la chronologie des dommages.
Un constat incomplet pose également problème: coordonnées manquantes, plaques non notées ou description trop vague des circonstances empêchent l’assureur d’établir la responsabilité sans enquête complémentaire.
Photo de Chananchida Nokjan sur Unsplash
Les oublis de preuves et de documents
Les photos prises sur place reviennent à une preuve objective de l’état des véhicules et du contexte: angles d’impact, dommages visibles, position des traces sur la chaussée et signalisation environnante. Sans ces images, l’expert doit reconstituer la scène sur la base de déclarations parfois contradictoires.
Joindre les coordonnées des témoins, le numéro de police et les justificatifs des dommages accélère le traitement, comme le recommandent plusieurs assureurs suisses. Selon Helvetia, transmettre dès la déclaration le lieu, la date, l’heure, les plaques, les circonstances et les photos permet de limiter les échanges administratifs.
Les décisions à éviter avant l’accord de l’assurance
Engager les réparations avant l’expertise peut entraîner un refus partiel de prise en charge si les travaux modifient l’état constaté. Attendez les instructions de l’assureur ou de l’expert mandaté pour valider les opérations nécessaires.
De même, déplacer le véhicule sans documenter son état initial peut compliquer l’évaluation des dommages. Enfin, évitez de conclure hâtivement sur la responsabilité dans votre déclaration: exposez les faits de manière chronologique et laissez l’assureur analyser le dossier.
Une approche méthodique garantit un traitement rapide et limite les contestations ultérieures.
Questions fréquentes sur les démarches d’assurance après un accident
Quel est le délai pour déclarer un accident à son assurance?
Le délai dépend de votre contrat d’assurance. Certains assureurs exigent une annonce immédiate, d’autres acceptent un délai de quelques jours.
Consultez vos conditions générales pour connaître l’obligation exacte qui vous lie. En cas de doute, signalez le sinistre dès que possible pour éviter toute contestation ultérieure.
Le constat européen d’accident est-il obligatoire après une collision?
Le constat européen d’accident n’est pas une obligation légale en Suisse, mais il aide à grandement le traitement du dossier par les compagnies d’assurances. Il établit sans ambiguïté, les faits entre les parties et limite les désaccords.
Si vous n’en avez pas rempli un sur place, vous devrez fournir d’autres éléments pour documenter les circonstances de l’accident.
Que faire si l’autre conducteur refuse de signer le constat?
Notez immédiatement ses coordonnées complètes, celles de son assureur et son numéro de plaque, puis prenez des photos de la scène. Vous pouvez remplir votre partie du constat et indiquer que l’autre partie a refusé de signer.
Signalez cette situation à votre assurance dès la déclaration du sinistre, en joignant tous les éléments que vous avez pu recueillir sur place.
Quelles photos et quels documents transmettre à l’assureur?
Photographiez l’ensemble de la scène: vue d’ensemble des véhicules impliqués, détails des dommages sur chaque carrosserie, position des véhicules, signalisation routière et traces éventuelles au sol. Joignez ensuite le constat d’accident complété, votre permis de conduire, la carte grise du véhicule et toute information sur d’éventuels témoins.
Plus votre dossier est complet, plus le traitement sera rapide.
Faut-il attendre l’accord de l’assurance avant de faire réparer sa voiture?
Cela dépend de votre couverture et de la nature du sinistre. Si vous êtes responsable et disposez d’une assurance casco, l’assureur mandate généralement un expert avant d’autoriser les réparations.
Si vous n’êtes pas responsable, l’assurance adverse prend en charge l’expertise. Dans tous les cas, vérifiez vos conditions contractuelles avant d’engager un atelier. Car certaines polices imposent un processus précis, sous peine de réduction de l’indemnisation.
Quel est le rôle de l’expert dans l’indemnisation des dommages?
L’expert évalue l’étendue des dommages, établit un rapport détaillé et chiffre le coût des réparations nécessaires. Son rapport sert de base au calcul de l’indemnisation.
Il peut se rendre sur place ou examiner directement le véhicule chez le carrossier. Une fois son rapport validé par l’assureur, vous pouvez confier la réparation à l’atelier de votre choix, comme la Carrosserie Bernex, qui assure une prise en charge complète des sinistres auprès de toutes les assurances.
Une organisation claire pour reprendre la route en toute sérénité
Chaque étape compte: sécuriser les lieux, documenter l’accident, transmettre le constat et déclarer le sinistre dans le délai fixé par votre contrat permettent à l’assureur d’ouvrir le dossier sans retard. L’expert évalue ensuite les dommages, le réparateur intervient selon les instructions reçues et vous reprenez le volant une fois les travaux terminés.
Pour une prise en charge complète de votre sinistre auprès de toutes les assurances, la Carrosserie Bernex assure la coordination d’A à Z, du premier contact avec votre compagnie jusqu’à la restitution du véhicule réparé.